
離婚後の家を「とりあえず空き家」にする隠れたコスト
「家のことは落ち着いてから考えよう」と空き家のまま放置すると、税金・保険・劣化・価格変動という4つのコストが静かに積み上がります。先延ばしの代償を数字で見える化し、いつまでに何を決めるべきかを整理します。
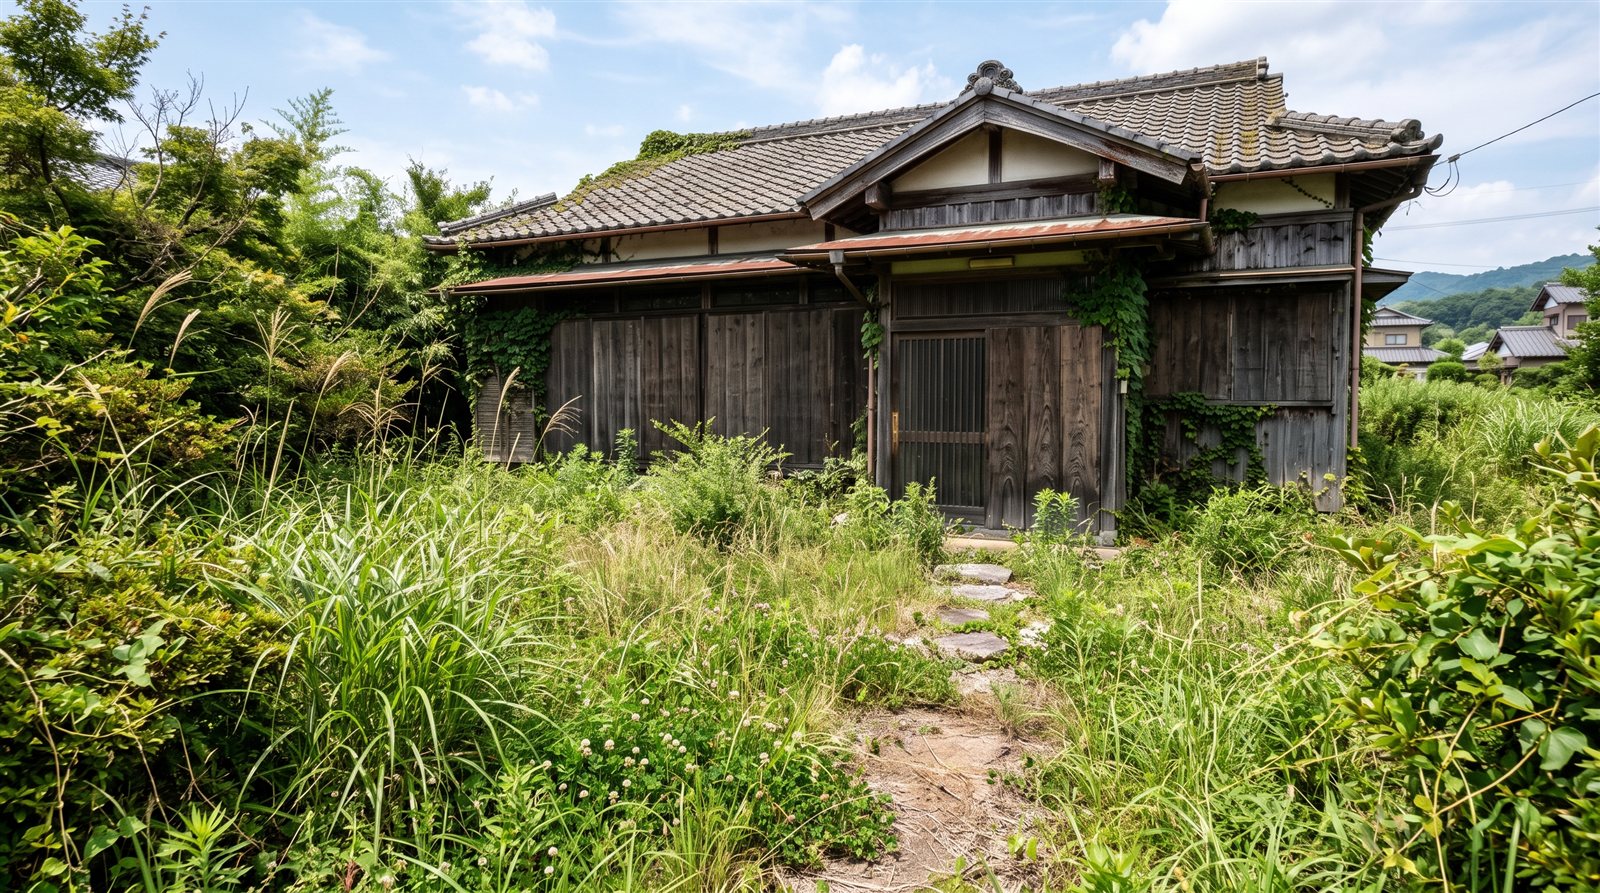
離婚の際、家の処分を決めきれず「とりあえずそのまま」にするケースがあります。双方が新しい住まいに移り、家は空き家に。気持ちは分かりますが、空き家の放置は静かにお金を失い続ける選択です。
空き家が生む4つのコスト
① 保有コスト。固定資産税・都市計画税は住んでいなくてもかかります。マンションなら管理費・修繕積立金も毎月続きます。年間数十万円規模の支出が、誰も使わない家に流れ続けます。
② 保険と管理の費用。空き家は火災保険の条件が変わる(保険料が上がる、契約できる商品が限られる)ことがあります。通風・通水・草木の管理を怠れば、近隣トラブルの種にもなります。
③ 建物の劣化。人が住まない家は傷みが早いと言われます。換気されない室内のカビ、水道管の劣化、雨漏りの発見遅れ。数年放置した戸建の劣化は、そのまま売却価格の下落として跳ね返ります。
④ 価格変動リスク。「そのうち売ろう」と思っている間に、市況は動きます。上がることもありますが、タイミングを選べない売却は、たいてい条件の悪い時期に追い込まれてから行われます。
「決められない」の正体は、数字がないこと
処分を決められない理由を掘り下げると、多くの場合「この家がいくらなのか、売ったらいくら残るのか」が分からないことに行き着きます。
- 時価とローン残債が分かれば、売却で手元に残る金額が見える
- 保有コストの年額が分かれば、「1年迷うことの値段」が見える
- 賃貸に出した場合の収支が分かれば、第3の選択肢と比較できる
数字が揃えば、「売る・貸す・どちらかが住む」の比較は難しい判断ではありません。逆に数字がないまま話し合うと、感情の応酬になり、結論はまた先送りされます。
離婚協議と同時に方針だけは決めておく
理想は、離婚協議の中で家の方針(売却・取得・期限付きの保留)まで決めてしまうことです。保留にする場合も、「いつまでに」「どちらの負担で維持し」「その費用は最終清算でどう扱うか」を書面にしておけば、空き家の無限の先延ばしは防げます。取り決めの設計は弁護士にご相談ください。
まとめ
- 空き家の放置は、税・保険・劣化・価格変動の4面でコストを生む
- 決められない原因は数字の不在。時価・残債・維持費を揃えれば判断できる
- 保留するなら期限と負担を書面で決めておく
「売るか貸すか住むか」を数字で比較したい方に、判断材料としての時価評価をご提供しています。
免責事項
本記事は不動産鑑定評価の観点からの一般的な情報提供を目的としています。個別の税務に関する助言は税理士、法務に関する助言は弁護士など各専門家へお問い合わせください。記載内容は執筆時点の情報に基づいており、最新の制度・判例等により取り扱いが変わる可能性があります。
不動産鑑定士が財産分与の不動産をどう評価するか、必要になるケースや費用は財産分与の不動産鑑定のページでまとめています。
FREE CONSULTATION
鑑定が必要かどうかのご相談だけでも歓迎です
記事に関連するお悩みについて、不動産鑑定士に直接ご相談いただけます。
関連記事
変動金利の上昇と離婚──家をもらって住み続ける側の利息は、代償金に迫る
変動金利の上昇局面で離婚し、家をもらって住み続ける側は将来の金利リスクも引き受けます。財産分与の「時価−残債」に利息は入りません。残債3,000万円なら金利1%上昇で利息総額が約417万円増える試算と、5年ルール・借換え審査・3つの選択肢を整理します。
読了 約12分
代償金を一括で払えないとき──分割払いの公正証書で押さえる5つの条項
代償金を分割払いにするとき、受け取る側が負うリスクは養育費の比ではありません。財産分与は民事執行法第151条の2の対象外で、給与の差押えは4分の1まで、勤務先情報の取得手続も使えないからです。制度の不足を補う公正証書の5条項と、評価額が月額をどう動かすかを示します。
読了 約15分
3,000万円特別控除は離婚の前後で結論が変わる──共有名義なら最大6,000万円の差
離婚で自宅を売ったときの3,000万円特別控除は、婚姻中に配偶者へ渡すと使えず、離婚成立後に元配偶者へ渡すか第三者へ売れば使えます。住まなくなってから3年の期限、共有名義なら枠が最大6,000万円になる仕組みを整理し、3つのタイミングで税額を試算しました。
読了 約15分